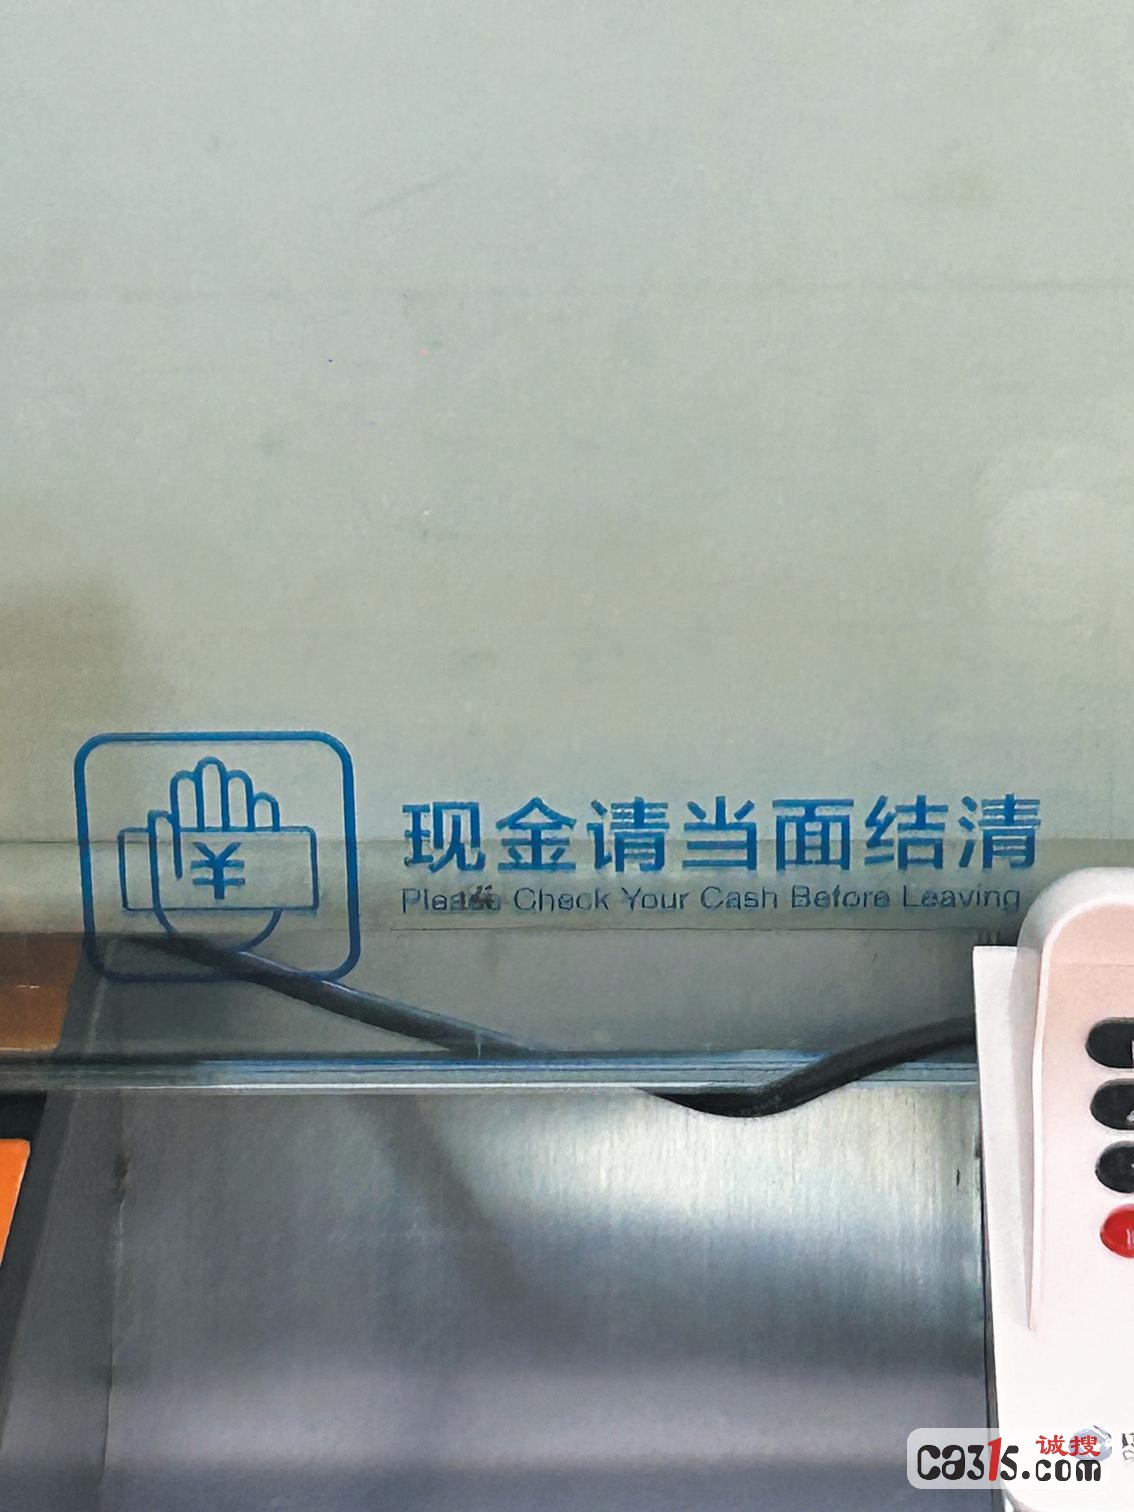
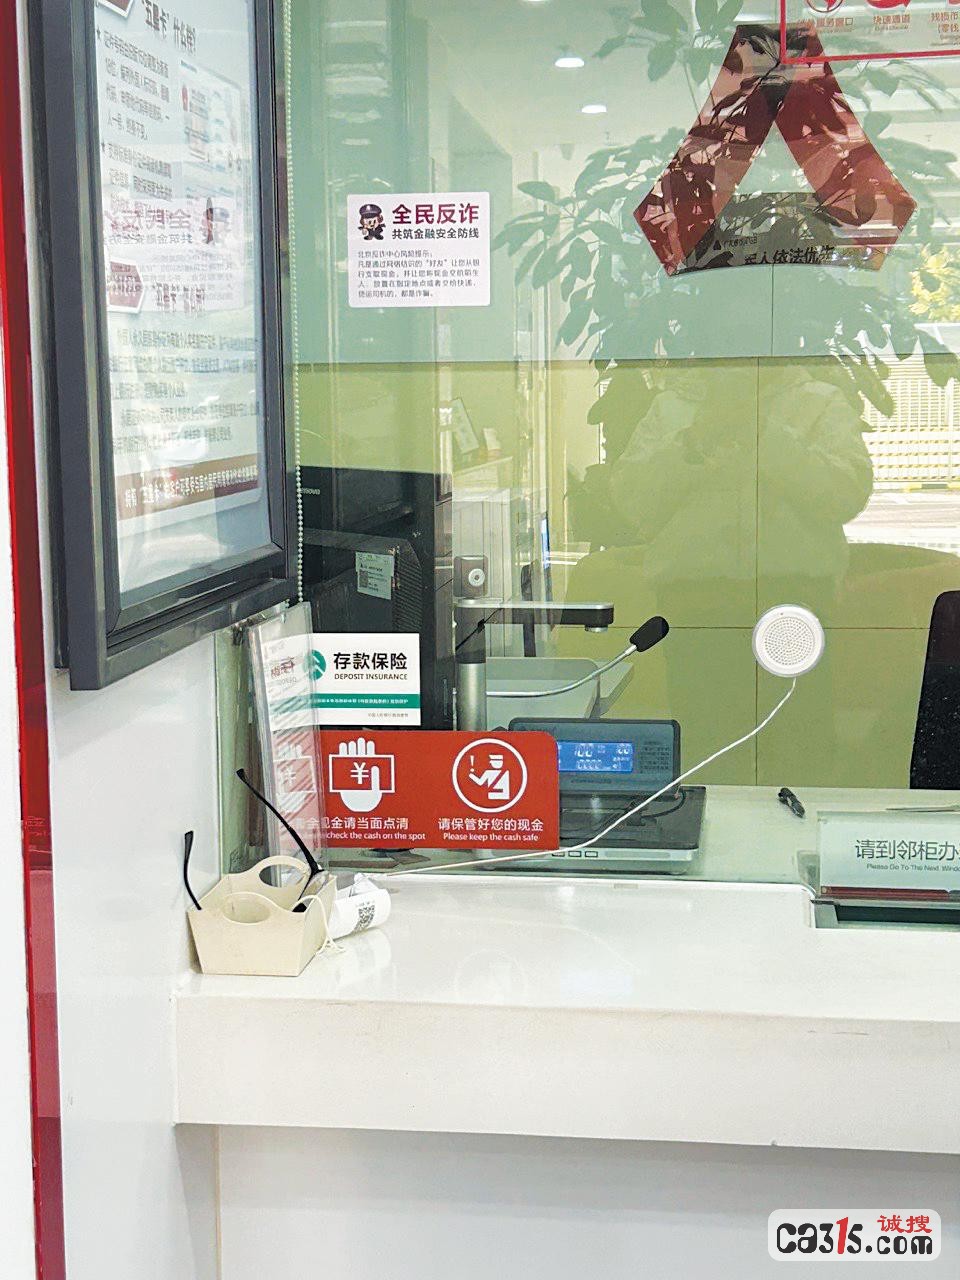
近日有储户存入2500元现金,因柜员操作失误账户入账25000元,储户一度以“离柜概不负责”为由拒绝退还多出的款项,最终在法院调解下把钱返还了银行。法官释法时明确,“离柜概不负责”属于银行单方面制作的格式条款,无法律效力。这一话题引发热议后,记者近日走访北京地区多家银行网点,实地查看柜台提示语的真实情况。
走访结果显示,工商银行、建设银行等多家网点柜台收银槽上方贴的都是“现金请当面点清”“现金请当面结清”等提示,下方标注的是“离柜请携带您的物品”,均未出现“离柜概不负责”字样。有股份制银行网点工作人员表示,这类表述观感不友好,影响客户体验,网点普遍不再使用,柜员办理现金业务时通常都会反复核验防止出错。
业内人士指出,所谓“离柜概不负责”常被误读为离开柜台银行就彻底免责,实际上过去设置此类标识主要是提醒客户当面点清核对,发现问题及时在柜台解决。银行网点每日结业后都会对账,账实不符会立即排查并联系客户处理,无论多给还是少给都不存在概不负责的情况。银行作为专业金融机构,对交易安全和账务准确负有相应义务,因自身过错造成客户损失的,即便有此类标识也不能真正免责。
法律人士进一步解释,客户拒还多付款项属于不当得利,银行有权请求返还,该义务不以银行存在操作过错为前提。民法典规定,格式条款不合理地免除或减轻提供方责任、加重对方责任、限制或排除对方主要权利的,该条款无效。司法实践对“离柜概不负责”这类单方告示已形成稳定的否定评价。
专家建议,银行应全面清理“概不负责”等绝对化表述,建立差错快速响应机制,主动调取监控、流水和冠字号记录,不能简单以已离柜推诿。储户办理现金业务也应坚持当面清点、核对回执,发现异常及时主张权利并保留证据;账户多出非本人应得款项应主动配合退回,拒不返还可能构成不当得利,数额较大且拒不退还还可能引发刑事风险。
(信息来源:新京报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。
评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》