
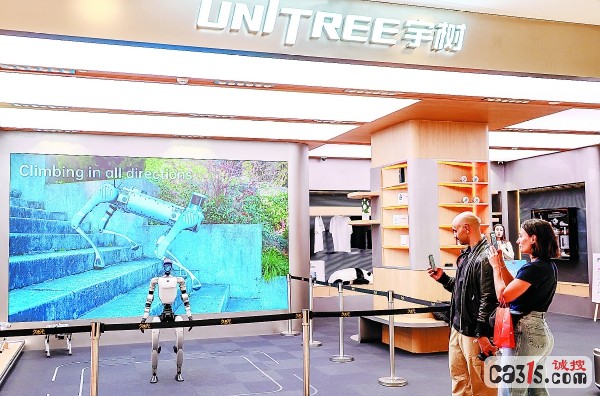
10月28日晚,宇树科技披露2026年三季报,这是其上市后的首份业绩答卷:前三季度实现营业收入约18.17亿元,同比增长55.71%;归母净利润约3.87亿元,同比增长270.54%。作为人形机器人第一股,这份成绩单被市场寄予厚望,也被称为当前具身智能行业为数不多的优质公开样本。
不过细看数据,光鲜之下有隐忧。单看三季度,公司收入约6.65亿元,同比增长69.93%,利润端却出现回落:利润总额同比下降27.78%,归母净利润同比下降17.37%。更能反映主业状况的扣非归母净利润,前三季度约3.49亿元,同比下降18.78%,与归母净利润逾两倍的增幅落差明显。同期研发投入约2.63亿元,同比增长191.48%,占营收比重升至14.47%;经营活动现金流净额约1.94亿元,同比下降54.69%。
有银行特约研究员分析指出,宇树仍处于高速扩张期,收入端走强,但利润质量有待观察、现金流偏紧、成本承压,扩张过程中的现金消耗正在加快,自我造血能力仍存考验。
把宇树放进行业坐标系,这份成绩更显孤立。同日发布的行业统计显示,过去19个月国内至少20家机器人企业接连陷入经营危机,多家企业破产、欠薪或进入破产清算。同期另一头部厂商披露上半年收入接近20亿元,通用机器人累计量产下线超2万台,并已启动赴港上市流程。头部企业接连亮牌,但尖子生的答卷并不等于整个班级的及格线。
宇树创始人近日在行业大会上表示,物理人工智能出现关键突破的苗头,机器人在八成陌生场景中依据指令完成约八成主要任务,是具身智能规模化应用的标尺。行业高景气与高风险并存,投资者在追逐人形机器人风口时,仍需看清财务数据背后的真实成色,警惕把个别尖子生的业绩当成全行业的景气度。(信息来源:北京商报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》