
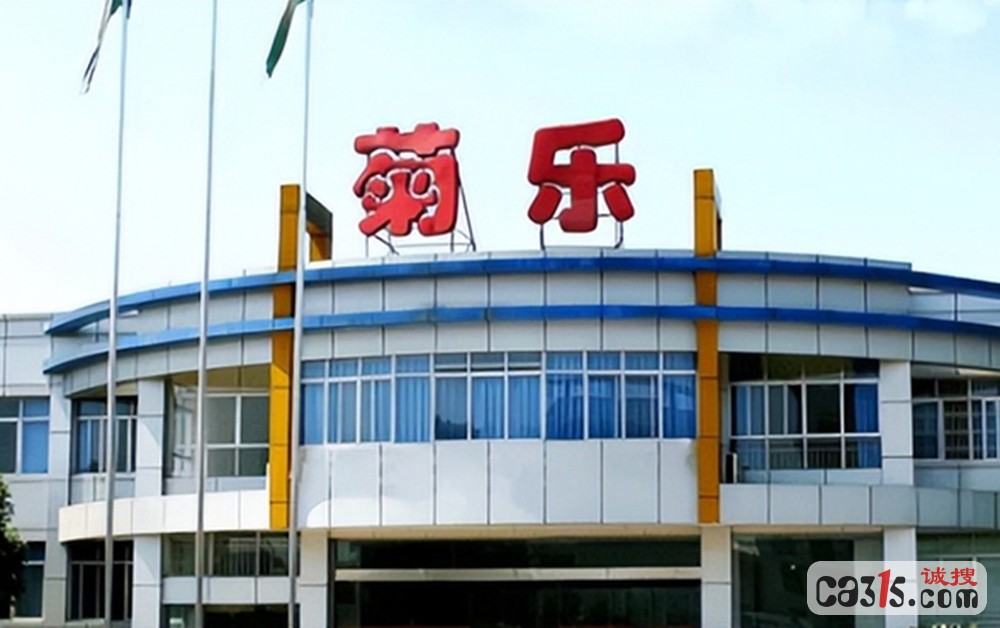
11月17日,四川菊乐食品股份有限公司在北京证券交易所正式挂牌上市,证券代码920309,发行价31.92元/股。这家扎根西南乳制品市场30余年的老牌区域乳企,在历时八年、五次申报IPO后终于登陆资本市场,成为继骑士乳业、南方乳业之后第三家北交所上市乳企。上市首日,菊乐股份开盘涨50.38%,盘中一度涨幅扩大至逾95%,截至收盘报56.78元/股,涨幅77.88%,总市值约59亿元。
招股书数据显示,2023年至2025年,菊乐股份营业收入分别为15.62亿元、16.41亿元、16.94亿元,归母净利润分别为1.96亿元、2.32亿元、2.91亿元,综合毛利率从31.05%逐年提升至38.09%。2026年前三季度,公司实现营业收入14.55亿元,同比增长11.83%;归母净利润2.81亿元,同比增长19.60%。公司预计2026年度营业收入18亿元至19亿元,归母净利润3.2亿元至3.55亿元。
作为深耕西南市场的区域乳企,菊乐股份的核心优势在于对四川本土渠道的深度渗透,旗下“酸乐奶”自1996年推出以来连续畅销近30年,成都市场占有率超过五成。但硬币的另一面是,公司有超七成收入来自四川省内,依赖单一市场成为发展的现实约束。市场层面亦曾对高毛利背后的可持续性提出关注。菊乐股份在招股书中解释称,毛利率上行一方面受益于原料奶、饲草料价格下行周期,另一方面核心含乳饮料产品在川渝区域具备较强用户黏性,成本传导压力较小。但公司同时提示,原料价格具有明显周期性,若重新进入上行周期,成本优势将被削弱,存在毛利率下滑风险。
随着菊乐股份挂牌,北交所乳业上市公司阵营再添一员,国内资本市场由此形成主板、科创板、北交所不同定位乳企分层上市的格局。从行业逻辑看,当前国内乳业已进入存量竞争阶段,常温奶价格战持续挤压利润,市场份额向头部企业集中。区域乳企单纯依靠价格战难以突围,“差异化产品+深度区域渠道”成为更可行的生存路径。新智派新质生产力会客厅联合创始发起人袁帅表示,区域龙头在西南积累的冷链覆盖、终端掌控与消费者信任是向周边市场梯次扩张的基础,但这一优势具有明显的地理与口味边界,跨区域复制时品牌认知与渠道成本相互强化的复合壁垒是最难跨越的障碍。对于后续扩张计划、产品布局等问题,北京商报记者向菊乐股份发去采访函,截至发稿未收到回复。
来源 | 315诚搜网 综合北京商报
审核 | 冰岛


评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》