有“中国版Kindle”之称的文石科技,最近二次递表港交所。这家做墨水屏阅读器的公司,招股书里藏着一个尴尬的事实:卖硬件的主业,其实在萎缩。
2026年上半年,文石收入5.74亿,比去年同期多了几千万。但利润从8269万掉到6825万,经营现金流净流出1.99亿。钱去哪了?看产品线就明白了。
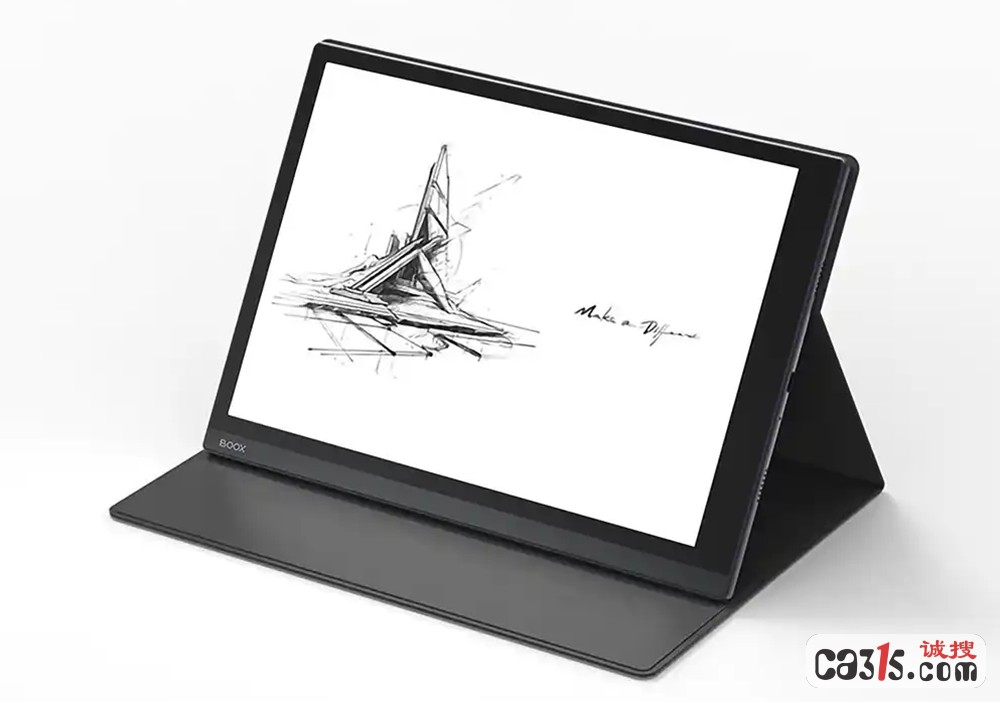
高速阅读器,就是那种纯看书的墨水屏设备,销量从去年上半年的20.37万台,直接砍到11.66万台,少了四成多。均价也从1087元降到895元,毛利率从35.8%掉到26.2%,跌了将近10个百分点。生产力平板倒是卖得多了,销量从12万台涨到20万台,但均价从2398元跌到1869元,降了22%,说白了就是靠卖便宜的小尺寸机型冲量。
两条产品线,一条量价齐跌,一条以价换量。增收不增利,就是这么来的。
那收入增长的几千万是哪来的?倒卖芯片。2026年上半年,文石转售第三方芯片的收入是5574万,占了总收入的9.7%。公司说这是为了“优化现金流、减轻存货压力”。换句话说,囤的芯片太多了,自己用不完,卖掉换点钱回来。
囤了多少?截至2026年6月底,文石存货7.49亿,比年初涨了50%,其中四分之三是原材料。存货周转天数从2023年的153天,一路飙到2026年上半年的313天。货在仓库里要躺将近一年才能卖掉。现金流净流出1.99亿,银行借款翻了一倍多。
文石在全球墨水屏市场的份额是4.2%,排第二,仅次于挪威的reMarkable。但这个“全球第二”的含金量得打个问号——前五名加起来才占27.4%,市场极度分散。在国内,文石连第一都不是。2026年第一季度线上数据,掌阅26%、汉王22%、文石21.9%,排第三。
更大的问题是,墨水屏阅读器这个品类本身在萎缩。Kindle退出中国留下的空档,被千元内的国产品牌用价格战填满了。汉王Clear6补贴后849元,文石自己的Leaf5+要1640元,贵了近一倍。盘古智库研究员江瀚说得很直接:“上游供应链高度集中,成本端没有太多下探空间,持续降价只会进一步压缩利润空间。”
关键原材料墨水屏,全球九成份额在元太科技手里。文石向其他供应商的采购占比,2023到2025年都是零。元太科技还通过子公司持了文石4.9%的股份,既是最大供应商又是股东。
卖阅读器不赚钱,卖平板要降价,囤芯片卖芯片只能算权宜之计。文石二次递表港交所,能不能说服投资者,是个问题。
来源 | 315诚搜网 综合 北京商报
审核 | 冰岛
相关推荐
四年半亏了又亏的*ST未名,花4349万买了个耐火材料厂,能保壳吗?
3.15诚搜网 · 2026-10-09
国庆消费账单出炉:县城酒店被挤爆,北京演出狂揽2.3亿,以旧换新卖了334亿
3.15诚搜网 · 2026-10-09
被科创板“劝退”不到一年,海创光电转头冲刺北交所:靠AI数据中心续命,上半年利润暴涨578%
3.15诚搜网 · 2026-10-09
小崧股份“宫斗”升级:新主上台半年,就把创始人家族的董事给罢免了
3.15诚搜网 · 2026-10-09
机票价格大跳水!北京飞多地只要200块,比高铁还便宜
3.15诚搜网 · 2026-10-09
超637万人!国铁集团郑州局国庆假期发送旅客创新高
中国产经新闻 · 2026-10-08


评论 (0)