1块钱能买什么?上海莱士的答案是:一座拥有6000升商业化产能的生物制药工厂。
9月23日,上海莱士公告,拟以现金收购勃林格殷格翰生物药业(中国)有限公司100%股权,基准价格人民币1元,预计最终不超过2000万元。这个价格放在几年前不可想象——这座位于上海张江的基地,曾代工生产了百济神州的PD-1替雷利珠单抗,率先在国内将首个MAH制度下的创新生物药推向市场。
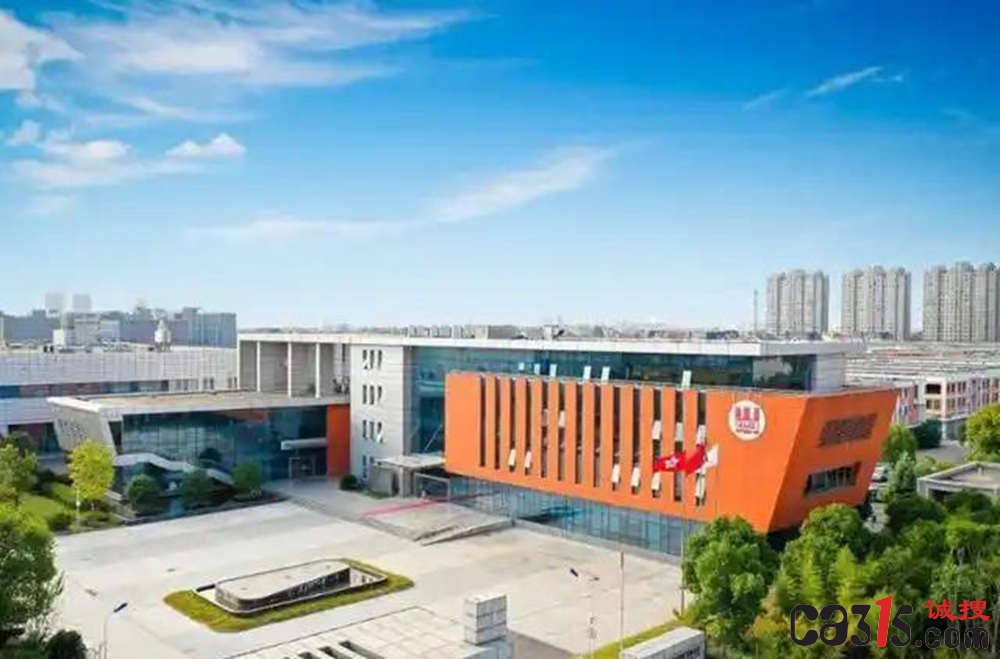
资料图片。
但它确实在“贱卖”。2025年,这家公司亏损2.59亿元,收入从2024年的5.86亿骤降到2.32亿。母公司勃林格殷格翰的CDMO业务在中国卷不动了,本土代工对手价格战打得太凶,外部订单持续不足,与其继续输血,不如脱手。
上海莱士为什么敢接?因为它有“非买不可”的理由。
这家公司的主业是人血白蛋白、静丙这些血液制品,但日子不好过。2026年上半年,营收32.09亿,同比下降18.79%;净利润6.61亿,降了35.8%。整个血制品行业都在承压,天坛生物、华兰生物、博雅生物都在跌,博雅生物净利润降了近80%。
上海莱士把宝押在了创新药上。核心管线SR604是全球首个靶向活化蛋白C的血友病单抗药物,血友病A/B适应症已经进入Ⅲ期临床。问题是,这款药的工艺转移、放大、临床样品生产,全都在勃林格这个基地里做。如果基地被卖给别人,产线转移或停产,SR604的进度就直接卡住了。
与其冒这个险,不如把厂买下来。上海莱士说得很直白:收归自有后,从根源上化解供应与工艺中断风险。
这笔账划不划算?算“保险账”是值的。
2000万买一座成熟的GMP工厂,硬件还在,团队还在,6000升产能直接能用。自建同等标准的基地,周期长、投入大,远不止这个数。而且交割后,这个基地定位就是上海莱士自己的创新药产业化载体,优先承接内部管线。
但“保险”买来了,药能不能做出来是另一回事。医药行业分析师朱明军点得很透:上海莱士2025年研发投入占营收仅3.04%,核心管线还在临床阶段,距离商业化还远。收购基地补的是生产端的课,但创新药从临床到上市再到放量,拼的是研发能力、临床推进速度和商业化团队,这些恰恰是血制品企业最不熟悉的地方。
更大的背景是,血制品行业“躺着赚钱”的日子到头了。
过去靠浆站数量和牌照壁垒,有浆就能卖,卖了就赚钱。现在供给端采浆量上来了,需求端医保控费和DRG/DIP改革让医院用药更谨慎,白蛋白和静丙这两个大品种首当其冲。供给在增、需求在收,渠道库存越堆越高,只能降价出货,毛利率被持续压缩。
朱明军的判断很直接:这不是个别企业的经营问题,是整个行业从卖方市场转向买方市场的结构性变化。
所以上海莱士这一手,表面是“1元买厂”,实质是花小钱给创新药转型上保险。保险买到了,但翻过这座山,后面还有更高的山。
来源 | 315诚搜网 综合 北京商报
审核 | 冰岛
相关推荐
借1万额外收"债务咨询费",年化利率被抬到35%:万达普惠被指变相突破利率红线
华夏安全网 · 2026-09-28
豫东古城响惊雷震动苏鲁豫皖·雄商高铁到商丘连通京沪深郑
中国产经新闻 · 2026-09-28
账上只有7098万,却要花3.2亿买两家药企!四环生物一边借钱并购一边拿1亿理财,这波“自救”能成吗?
3.15诚搜网 · 2026-09-28
金饰价格一夜跌22元!周生生1272元,现在买还是再等等?
3.15诚搜网 · 2026-09-28
郑州铁路中秋假期3天发送旅客逾202万人
中国产经新闻 · 2026-09-28
亮马河能“坐船追光”了!朝阳灯光消费季首次横跨双节,百场活动从早嗨到晚
3.15诚搜网 · 2026-09-28

评论 (0)