
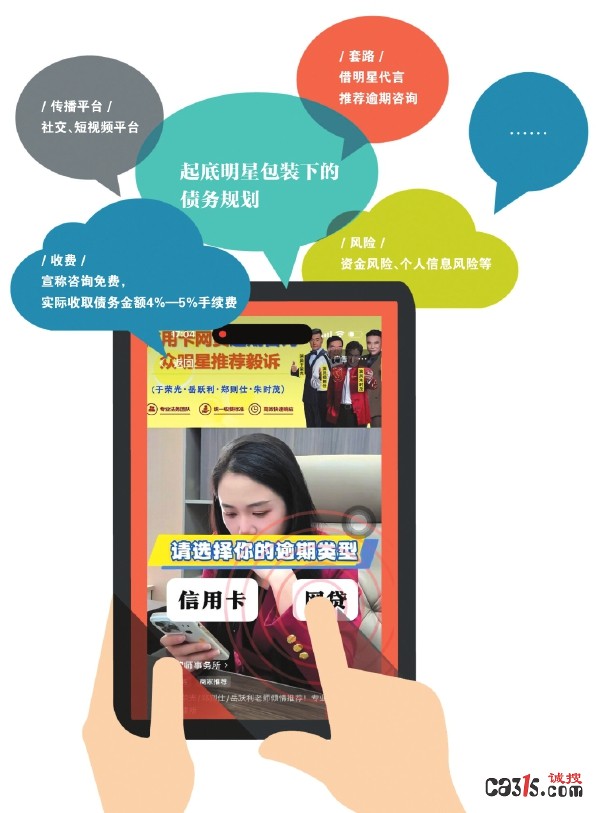
打开某头部小说漫剧听书应用看短剧,频繁弹出的是一条债务规划广告:于荣光、岳跃利、郑则仕、朱时茂轮番出镜口播,为广东毅诉律师事务所的债务规划业务“站台”。
记者以负债咨询者身份留下联系方式后,自称该律所的销售人员很快联系上来,强调律所有执业许可、在司法局有备案登记,并称可实现最长三年宽限期、“100%协商成功”,委托处理按债务金额的4%至5%收取服务费,10万元债务收费4000元至5000元。
但多位负债人的经历与多家金融机构、助贷平台的求证结果,拼出的并不是“救急”故事。广东省律师协会工作人员直言,市面上打着这类旗号做债务协商的服务,90%以上不靠谱,一旦提前交钱,钱很难追回来。
风险不止于服务费。销售人员明确表示,委托期间需要本人保持逾期状态,逾期记录照样产生,征信受损并不会因为“协商”而避免。此外,平台在预约环节收集欠款平台类型、欠款金额、逾期时间、姓名、手机号、微信号等信息,个人信息流向同样值得警惕。
明星代言能否构成保障?记者向多位演员求证未获回复;朱时茂所在经纪公司工作人员表示,对相关代言、推荐信息并不知情。联储证券研究院副院长沈夏宜指出,此类机构多以“法律咨询”名义注册,绕开金融广告准入监管,再借明星形象降低受众警惕,不少视频实为合成或盗用肖像。
债务协商本身并不违法,为债务人提供法律咨询、与金融机构沟通,都没有法律障碍;有问题的是夸大宣传、虚假承诺。对负债人而言,凡是要求先交钱、承诺“百分百成功”的,都应先打一个问号;向正规金融机构申请延期、分期,或寻求法律援助,才是成本更低的路径。
(信息来源:北京商报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》