
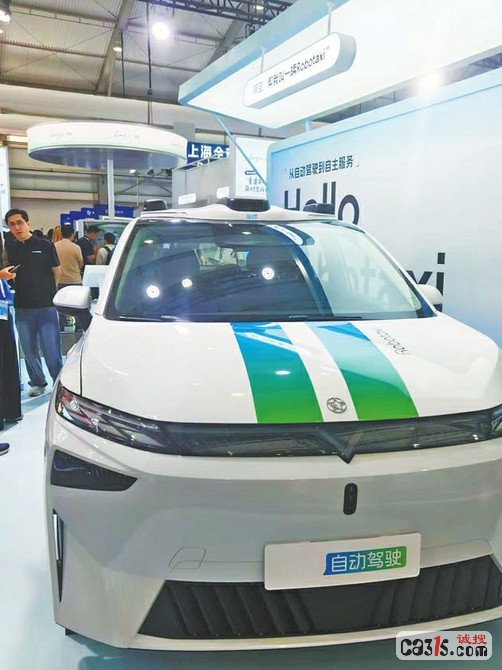
车主把搭载高阶智能驾驶功能的新能源汽车借给朋友使用,车辆在系统激活状态下发生交通事故致人受伤,期间系统曾发出接管提示,但驾驶人未及时接管,受害人起诉车主、驾驶人、保险公司和车企,各方责任该如何分担?这是北京金融法院、北京金融监管部门和中国保险行业协会日前共同发布的一份研究报告中的纠纷场景预测案例。在2026金融街论坛年会金融法治论坛上,这份聚焦智能网联汽车保险创新的报告指出,智能驾驶保险面临人机共驾模式下责任界定、数据举证、代位求偿等现实难题,亟须优化保险条款、完善相关立法、建立数据共享平台。
产业数据印证了问题的紧迫性。当前我国智能网联汽车已迈入规模化应用阶段,全国开放测试示范道路5.7万公里,累计测试里程突破2.2亿公里,乘用车新车组合驾驶辅助功能搭载率超过70%,首批有条件自动驾驶车型已在特定区域上路试点。产业狂奔的背后,传统车险的短板日益凸显:以"人驾"为核心的责任认定机制无法适配"人机共驾"场景,事故定责依赖车辆数据却缺乏统一的采集鉴定规范,保险公司先行赔付后的追偿路径也缺乏清晰依据。
近年来,部分车企与险企携手探索相关产品,推出了覆盖智能泊车、智能驾驶等场景的保障服务,但大多属于增值服务类产品,保障范围有限、权责界定模糊,并非真正意义上的智驾专属保险。北京已在全国率先启动智能网联新能源汽车商业保险产品开发应用,新产品可统一适配各级别智能网联汽车,目前相关产品仍在报批阶段。赔付判定的关键在于事故发生时智驾系统是否处于激活状态,而辅助驾驶对驾驶员随时接管有硬性要求,如果脱离视线、松开方向盘未及时接管,就可能面临拒赔。
报告建议从四方面完善智能网联汽车保险条款体系:明确自动驾驶功能激活期间责任限额提升的触发条件与证明规则,避免"激活与否"争议导致拒赔;增设事故数据调取专项授权条款,赋予消费者查阅复制权和非必要数据的拒绝权;完善保险赔付与追偿的衔接条款,明确保险公司按顺位赔付后向终局责任主体追偿的机制;建立条款实施效果跟踪评估机制,让条款与技术发展同步迭代。
对广大车主而言,智驾功能再先进也不等于免责,辅助驾驶状态下驾驶员仍是安全第一责任人。随着专属保险产品和配套规则的完善,"敢用不敢赔"的顾虑有望逐步化解,智能出行消费也将多一重制度保障。(信息来源:中国消费者报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》