普冉股份(688766)的一桩收购案,马上就要过会了。据北京商报2026年10月10日报道,上交所并购重组审核委员会定于10月14日召开2026年第19次会议,审议普冉股份发行股份、可转债及支付现金购买诺亚长天剩余49%股权的事项,交易价格约2.47亿元。交易完成后,普冉股份将持有诺亚长天100%股权,间接控制其全资子公司、香港存储芯片企业SHM。
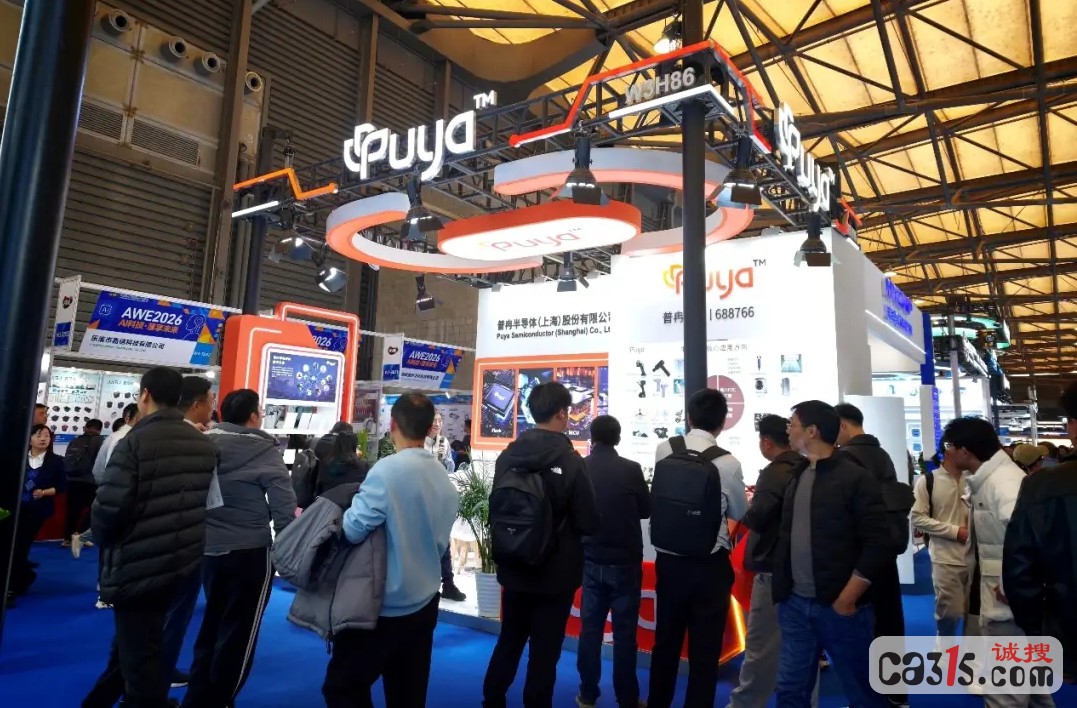
这已经是普冉股份第三次对诺亚长天出手了。2025年3月,它先以9000万元增资拿到20%股权;2025年11月,再花1.44亿元收购31%股权,拿到控股权;紧接着11月25日,又宣布要买剩下的49%。三次操作,步步为营,最终目的是把SHM彻底装进上市公司。
SHM是做什么的?它是2D NAND存储芯片的供应商,产品包括SLC NAND、eMMC、MCP等,主要用在工业控制、家电安防、可穿戴设备、智能终端领域。这家公司来头不小,2018年由SK海力士下属企业出资设立,按第三方数据,在2024年全球SLC NAND市场中排名第四。普冉股份原本的主打产品是NOR Flash、EEPROM、MCU,和SHM的产品线形成互补,收购后能构建从“芯片设计”到“系统级工程实现”的完整能力链。
但这笔交易有个地方被上交所盯上了:估值差异。2025年11月收购控股权时,以2025年8月31日为基准日,诺亚长天资产基础法评估值约4.63亿元;到这次收购剩余股权时,基准日换成2025年12月31日,评估值变成了约5.73亿元,四个月涨了1.1亿元。上交所专门发函追问原因。
普冉股份和评估机构的解释是:行业变了。2025年下半年起,全球存储芯片进入涨价周期,AI算力需求挤占产能,消费电子补库,供需错配。SHM的实际经营业绩大幅超出前次评估预测——2025年全年实际营收13.49亿元,完成预测的125%;净利润1.82亿元,完成预测的195%。评估机构在回复中称,本次评估的绝对增值额和增值率均低于前次,预测“更为稳健”。
这桩收购给普冉股份带来的业绩拉动已经显现。据证券时报2026年8月报道,普冉股份2026年上半年营收39.59亿元,同比增长336.67%;归母净利润8.27亿元,同比增长1929.65%。其中SHM贡献的营收约23.46亿元。SHM并表后,普冉股份新增商誉约1.3亿元,截至2026年6月30日尚未减值。
值得注意的是,这次交易对方没有设置业绩承诺及补偿安排。天使投资人郭涛对北京商报分析,收购少数股权并非控制权收购,监管对这类交易的业绩承诺要求本身更灵活。
来源 | 315诚搜网 综合 北京商报、证券时报
审核 | 冰岛
相关推荐
微亿智造冲刺港股“工业具身智能第一股”,23TB数据是它的底牌
3.15诚搜网 · 2026-10-12

金迪克撞上“断档”危机:四价疫苗停售了,三价还没批下来,全年营收可能跌破1亿触发退市
3.15诚搜网 · 2026-10-12
贝因美被代理商反索赔9000万,这官司打到了国资入主后的第一道坎
3.15诚搜网 · 2026-10-12
北京定了个新目标:五年后消费增速要翻三倍,离境退税商店翻两倍
3.15诚搜网 · 2026-10-12

金价上蹿下跳,有人“两头挨打”,有人趁跌抢购
3.15诚搜网 · 2026-10-12

还款日通道突然关闭,想还钱却还不上,逾期的后果还要自己扛?
报广传媒 · 2026-10-12

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@126.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》